

据统计,今年巴中公积金中心上半年受理的离职提取和贷款咨询,比去年同期涨了两成多。很多人一离职就慌了,跑来问我:“我这个公积金到底能取多少?以后买房还能贷多少?”说实话,这些问题问得特别好,因为大部分人压根没算过这笔账。今天咱就坐下来,像摆龙门阵一样,把这事给你捋清楚。
先说你最关心的余额。离职后公积金账户会封存,但钱一分不少。查余额很简单,手机上下载“巴中公积金”App,或者直接上全国住房公积金小程序,人脸一刷就出来了。我告诉你个土办法,单位财务每月发工资条,上面那个“公积金扣款”数字,你乘以你在这单位干了多少个月,再加上利息,基本就是你的余额。举个例子,你每月个人缴300块,单位也缴300块,一共600块,干了两年整,那就是600乘以24,14400块,利息一年也就几十块,差不多这个数。
接下来是月缴金额怎么算。这个公式是死的:缴存基数乘以缴存比例。巴中这边,2026年7月调整后的缴存基数下限是1980块,上限是18170块。比例呢,单位和个人各5%到12%之间选,一般国企事业单位按12%顶格缴,私企嘛,很多按最低的5%。打个比方,你月工资5000块,单位按8%给你缴,那你每月就是5000乘以8%,400块,单位再给你配400块,总共800块进账。就这么简单,别被那些复杂的表格吓住。
再说到可贷额度,这个是大家最纠结的。巴中公积金贷款额度,2026年执行的公式是:账户余额乘以15倍,单职工最高能贷40万,双职工最高50万。听起来很简单对吧?但陷阱在这儿——如果你刚离职,账户余额很少,或者封存了,那贷款额度直接受影响。比如你账户里只有5000块,乘以15倍才7.5万,这跟你想贷40万差得远。所以离职前没规划好,后面买房就头疼了。
说到这,我得插一句。很多巴中老乡离职后,为了凑高额度,到处打听“本地大额公积金代办”怎么弄。其实这个需求很正常,毕竟谁不想买房时多贷点。本地大额公积金代办在巴中确实有人在做,主要是帮你把缴存记录理顺、把封存账户处理好,让你在离职过渡期不耽误后续贷款资格。我见过太多人,因为离职时没管账户,等半年后要买房了,发现贷不了几个钱,悔得拍大腿。
怎么避免这种尴尬?我给你个完整方案。离职当月,先别急着走人,跟单位HR确认清楚,这个月公积金是否正常缴存,缴到哪天。然后拿着离职证明,去巴中公积金中心——就在江北大道中段那栋楼,市政府旁边,进门右手边柜台——办理封存手续。带身份证、离职证明、银行卡,三样东西,十分钟搞定。封存满6个月,你就能申请离职提取,钱直接打到卡上,一般3到5个工作日到账,快得很。
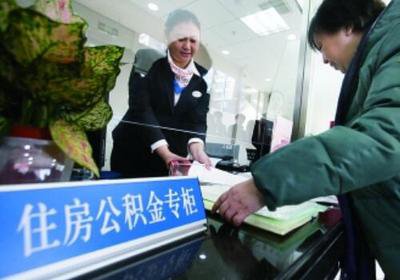
但如果你想留着账户,以后在巴中买房用公积金贷款,那就得算细账了。你离职后,账户是封存状态,没法往里交钱,余额就冻结在那。等你找到新工作,新单位给你开了新账户,或者把原账户启封,你才能继续缴。这中间的空窗期,直接影响你贷款时的余额计算。所以,你要是打算年内买房,我劝你别轻易断缴,哪怕自己以灵活就业人员身份缴,一个月几百块,也别让账户断粮。
有个客户,在巴中经开区一家电子厂干了三年,离职时账户里有一万八,他想着反正钱在,不怕。结果半年后看房,一算,余额还是那一万八,可房价涨了,他想贷40万,但余额乘15倍才27万,缺口13万。他急得跳脚,后来找人指导,把封存账户做了转移,又补缴了几个月,才勉强凑够额度。他后来跟我说,早知道有“本地大额公积金代办”这种事,当初就该提前规划,省得折腾这几个月。
我再教你一个算贷款额度的笨办法。你拿手机备忘录,把账户余额写下来,乘以15,出来的数就是你的理论额度。要是这个数低于你想贷的数,你就得想办法提高余额——比如找工作前,先以灵活就业身份继续缴,或者让新单位快点续上。千万别等签了购房合同再查额度,那时候真没辙了。
最后给你讲个真实的。去年年底,有个在巴中中学当老师的朋友,准备跳槽去成都,临走前来问我,公积金咋办。我让他别急,先把账户余额查了,一看,四万二。他问我能不能取,我说离职封存满6个月就能取,他算了算,取出来加利息有四万三。后来他成都那边房子定了,用这笔钱付了首付的一部分,剩下的用成都公积金贷。他走那天特意来谢我,说要是当时稀里糊涂直接走人,这四万多块钱说不定就忘在脑后了。
所以你看,公积金这事,不算不知道,一算吓一跳。离职不可怕,可怕的是不去算、不去管。你把余额、月缴、贷款额度这三样弄明白,再决定是提取还是留着,心里就有底了。要是实在搞不清楚,或者时间紧,找个靠谱的“本地大额公积金代办”帮忙跑腿,省心省力,也没什么不好。关键是,你自己得先懂这账怎么算,别被人牵着鼻子走。
推荐阅读:巴中公积金指南
推荐阅读:广州住房公积金提取攻略
推荐阅读:苏州住房公积金提取攻略
推荐阅读:武汉公积金代办服务推荐
 关注我们


